
배당과 자사주 매입: 배달의 민족 세무조사 심층 분석
최근 국세청이 배달의 민족 운영업체인 주식회사 우아한 형제들에 대해 강도 높은 세무조사를 예고하며, 그 배경에 관심이 쏠리고 있습니다. 이번 조사는 자사주 매입을 통한 이익 이전 과정에서 원천징수 세금을 회피했는지 여부를 집중적으로 들여다보고 있습니다.
회사의 현황
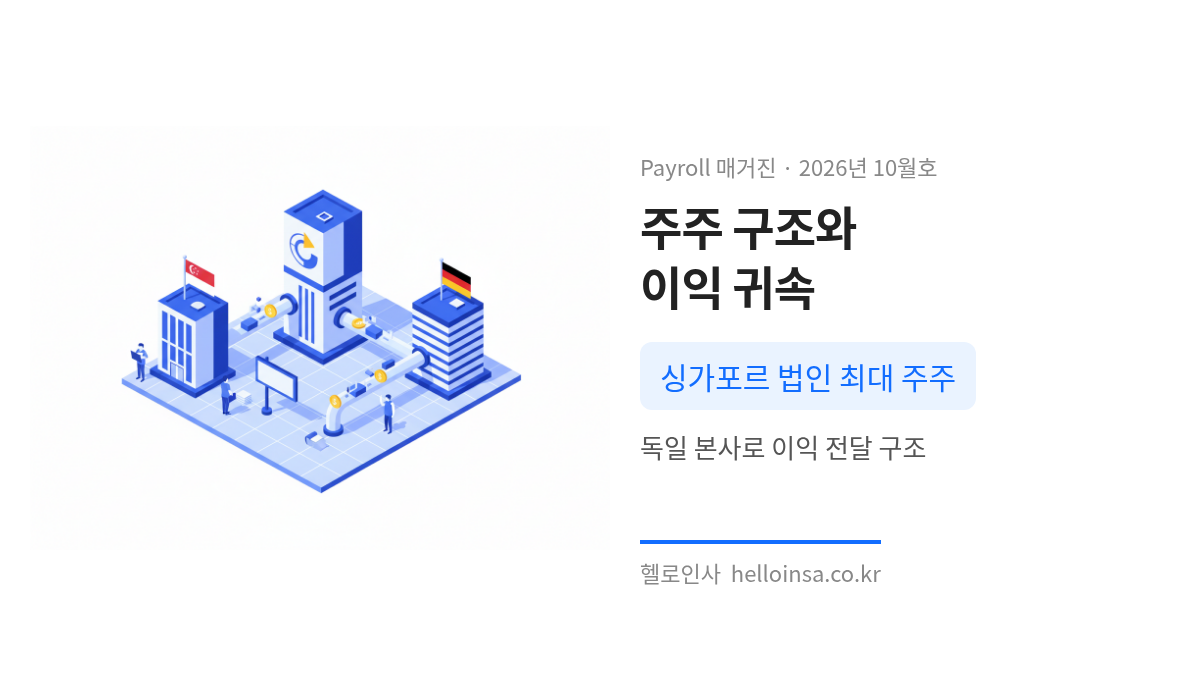
우아한 형제들의 최대 주주는 싱가포르 법인인 'Woowa DH Asia'이며, 이 싱가포르 법인은 다시 독일의 딜리버리 히어로(Delivery Hero)가 최대 주주로 주식을 소유하고 있습니다. 즉, 배달의 민족이 싱가포르 법인에게 배당을 지급하면 그 금액이 결국 독일의 딜리버리 히어로에게 귀속되는 구조입니다.
우아한 형제들은 2023년까지는 이러한 구조를 통해 싱가포르 법인에게 배당을 지급하여 주주에게 이익을 분여 하였습니다. 다만 2024년도부터는 싱가포르 주식을 우아한 형제들 본인들이 직접 사들이는 일명 '자사주 매입'을 수행하였으며, 매입한 자사주는 소각하였습니다.
쟁점 사항
외국 법인 주주에게 배당을 지급하면 국내 원천 배당소득이 되어 지급하는 회사가 원천징수를 해야 합니다. 반면, 회사가 주주의 주식을 매입해 소각하는 자본거래는 싱가포르 법인의 주식 양도차익이 발생하게 됩니다.
이 경우 싱가포르 법인에 적용되는 조세조약에 따라 국내에서 과세되지 않는다면 국내 세금이 아예 발생하지 않을 수도 있습니다. 과세관청은 이러한 자본거래 행위를 국내 원천징수 세액을 회피하기 위한 수단으로 보아 세무조사를 실시한 것으로 추정됩니다.
과세관청의 주장
상기 현황에 대하여 과세관청에서는 다음의 사항들을 중점적으로 제기할 것으로 예상됩니다.
먼저, 국내 세법에서는 실질과세 원칙을 우선적으로 적용하게 됩니다. 따라서 자사주 매입을 통한 자본거래의 실질이 사실상 배당에 해당하고, 싱가포르 법인은 독일법인인 딜리버리 히어로에게 우아한 형제들의 영업이익을 전달하기 위한 도관에 해당할 뿐이라고 해석한다면 국내에서 과세될 가능성이 있습니다.
추가적으로 의제배당에 대한 이슈도 발생할 수 있습니다. 의제배당이란 주식을 소각하면서 주주가 받은 대가가 그 주식의 취득가액을 넘는 경우, 그 초과분을 배당으로 보는 규정입니다. 즉, 회사가 자사주를 처음부터 소각을 전제로 매입했고 매입의 재원이 회사의 이익잉여금이라면 배당과 그 실질이 동일하다고 보게 되는 것입니다.
우아한 형제들의 주장
과세관청의 주장에 대하여 우아한 형제들 측에서는 다음과 같은 반박을 할 것으로 예상됩니다.
먼저 실질과세의 원칙에 대하여 회사는 자사주 매입이 불가피하였음을 입증하여야 할 것입니다. 이를 위해서는 자사주 매입과 소각의 사업상 필요성, 거래가액 산정 근거, 해외 관계사와의 거래내역 등을 소명하는 것이 핵심적일 것입니다.
의제배당과 관련된 이슈가 발생한다면 실제로 딜리버리 히어로가 배달의 민족을 인수할 때 소요된 취득가액이 핵심이 될 수 있습니다. 만약 인수 시 막대한 자금이 소요되었다면 취득가액이 높게 형성되어 있을 것으로 보이기 때문에 의제배당 효과가 적을 수도 있습니다.
금액의 산정
만약 과세관청의 주장이 받아들여지는 경우 우아한 형제들이 납부해야 할 세금을 예상해 보고자 합니다.
현재 우아한 형제들이 매입한 자사주 금액은 약 1조 200억 원 가량으로 추정됩니다. 자사주 매입의 실질을 배당으로 본다면 해당 금액에 대한 원천징수를 누락한 것이 됩니다. 한국과 싱가포르의 조세조약에 따르면 배당에 대한 원천징수 세율은 10%이므로 약 1,200억 원 가량의 원천세를 누락하게 된 것으로 예상이 되며, 이에 따른 가산세 역시 추가로 과세될 수 있습니다.
기타 이슈 사항
국세청의 발표에 따르면 우아한 형제들을 포함하여 총 41곳의 기업에 대하여 세무조사를 실시할 계획이라고 밝혔습니다.
다른 기업체 역시 제품 원가에 대한 부담을 소비자에게 넘기고 이를 통해 취한 이득을 해외 현지법인에게 무상 지원한 사례가 있는지를 검토할 것으로 예상됩니다. 국세청에서는 이러한 세무조사 과정에서 조세범죄 혐의가 확인되면 일반 세무조사에서 조세 범칙조사로 전환할 방침이라고 밝혔습니다.